

1.-𝐍𝐨 𝐡𝐚𝐲 𝐪𝐮𝐞 𝐭𝐞𝐧𝐞𝐫 𝐦𝐢𝐞𝐝𝐨 𝐚 𝐥𝐨𝐬 𝐦á𝐱𝐢𝐦𝐨𝐬 𝐡𝐢𝐬𝐭ó𝐫𝐢𝐜𝐨𝐬.
Cada vez que los índices marcan un nuevo máximo, surge el mismo miedo:
“𝐀𝐡𝐨𝐫𝐚 𝐞𝐬 𝐭𝐚𝐫𝐝𝐞 𝐩𝐚𝐫𝐚 𝐞𝐧𝐭𝐫𝐚𝐫.”
Pero los datos dicen lo contrario.
En 2024 tuvimos 57 máximos históricos, el quinto año con más máximos desde que existe registro. Muchos analistas decían que entrar era arriesgado, que lo prudente era esperar una corrección.
Sin embargo, 2025 ha sido un muy buen año.
El S&P 500 ha estado en máximos históricos 1 de cada 19 días desde que existe.
Es decir: que el mercado marque un nuevo máximo no es una alarma… es lo normal.
Históricamente, comprar en máximos ha dado resultados iguales o mejores que comprar en momentos “no extremos”. El máximo histórico no predice caídas ni empeora la rentabilidad futura.
¿Por qué?
Porque los máximos vienen de dos fuerzas básicas:
• Inflación, que empuja los precios nominales.
• Beneficios empresariales, que crecen con el tiempo.
Y aquí viene el punto que mucha gente olvida:
Incluso cuando el mercado está “caro” por valoración, no tiene por qué caer.
Puede suceder algo mucho más habitual: que los beneficios crezcan más rápido que los precios y la sobrevaloración desaparezca sola.
El mercado puede estar caro… y seguir subiendo.
Lo que suele salir caro es esperar eternamente el precio perfecto.
Los mercados funcionan así:
periodos de susto + nuevos máximos + otro susto + otro máximo.
El error habitual no es comprar en máximos.
Porque aunque compres en un máximo y el mercado caiga después, ya estás dentro para la siguiente subida.
El que nunca entra esperando la “corrección ideal”, se queda fuera. A largo plazo no importa si entraste en un máximo.
Importa si entraste, en qué activos… y si supiste quedarte.

2.-𝐄𝐥 𝐩𝐚́𝐧𝐢𝐜𝐨 𝐞𝐬 𝐬𝐞𝐧̃𝐚𝐥 𝐝𝐞 𝐜𝐨𝐦𝐩𝐫𝐚.
Siempre que el mercado cae se escucha: “𝐄𝐬𝐭𝐚 𝐯𝐞𝐳 𝐞𝐬 𝐝𝐢𝐟𝐞𝐫𝐞𝐧𝐭𝐞.”
Siempre pasa. Cada vez que el miedo aparece.
Pero los datos dicen lo contrario.
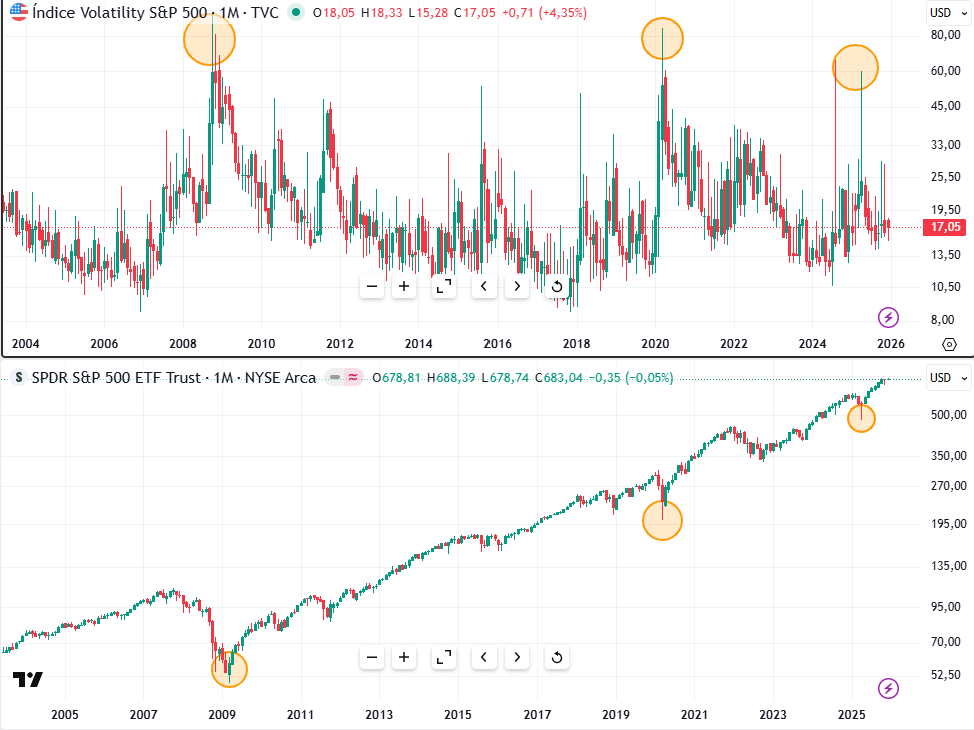
Cuando el VIX supera 50, el mercado está en pleno ataque de pánico.
Nadie quiere comprar.
Muchos venden.
Y casi todos piensan que “lo peor está por venir”.
La historia muestra otra cosa:
𝐐𝐮𝐢𝐞𝐧 𝐜𝐨𝐦𝐩𝐫𝐚 𝐜𝐨𝐧 𝐞𝐥 𝐕𝐈𝐗 > 𝟓𝟎 𝐠𝐚𝐧𝐚 𝐝𝐢𝐧𝐞𝐫𝐨 𝐞𝐧 cualquier plazo: 𝟏, 𝟐, 𝟑, 𝟒 𝐲 𝟓 𝐚ñ𝐨𝐬.
Siempre.
Sin excepciones en el S&P 500.
Y aun así… muy poca gente lo hace. Es normal, tenemos miedo.
Este año, igual que el anterior, volvimos a ver el VIX disparado…
… y volvió a pasar lo de siempre:
- Muchos inversores vendieron
- La mayoría aguantó con miedo
- Y solo unos pocos compraron
Peter Mallouk lo resume con una frase que me encanta:
Con VIX >50:
𝐋𝐨𝐬 𝐦𝐚𝐥𝐨𝐬 𝐢𝐧𝐯𝐞𝐫𝐬𝐨𝐫𝐞𝐬 𝐯𝐞𝐧𝐝𝐞𝐧.
𝐋𝐨𝐬 𝐛𝐮𝐞𝐧𝐨𝐬 𝐬𝐞 𝐩𝐨𝐧𝐞𝐧 𝐧𝐞𝐫𝐯𝐢𝐨𝐬, 𝐩𝐞𝐫𝐨 𝐚𝐠𝐮𝐚𝐧𝐭𝐚𝐧.
𝐋𝐨𝐬 𝐦𝐞𝐣𝐨𝐫𝐞𝐬 𝐚𝐩𝐫𝐨𝐯𝐞𝐜𝐡𝐚𝐧 𝐞𝐥 𝐩á𝐧𝐢𝐜𝐨 𝐩𝐚𝐫𝐚 𝐜𝐨𝐦𝐩𝐫𝐚𝐫.
¿El motivo?
Es puro comportamiento humano:
- Cuando todo sube, todos quieren entrar.
- Cuando todo cae, nadie quiere tocar nada.
Pero es justo al revés como se gana dinero.
Los picos de miedo no duran mucho:
la caída suele ser rápida…
y la recuperación también. Por eso el pánico no suele ser el final.
Suele ser el inicio de las mejores oportunidades.
3.-𝐋𝐨 𝐪𝐮𝐞 𝐭𝐞𝐫𝐦𝐢𝐧𝐚 𝐠𝐚𝐧𝐚𝐧𝐝𝐨… 𝐦𝐮𝐜𝐡𝐚𝐬 𝐯𝐞𝐜𝐞𝐬 𝐞𝐦𝐩𝐢𝐞𝐳𝐚 𝐩𝐞𝐫𝐝𝐢𝐞𝐧𝐝𝐨.
Una de las grandes paradojas del mercado es esta:
la mayoría de los inversores quieren ganar…
pero muy pocos están dispuestos a soportar el proceso para conseguirlo.
Un dato sencillo lo resume todo:
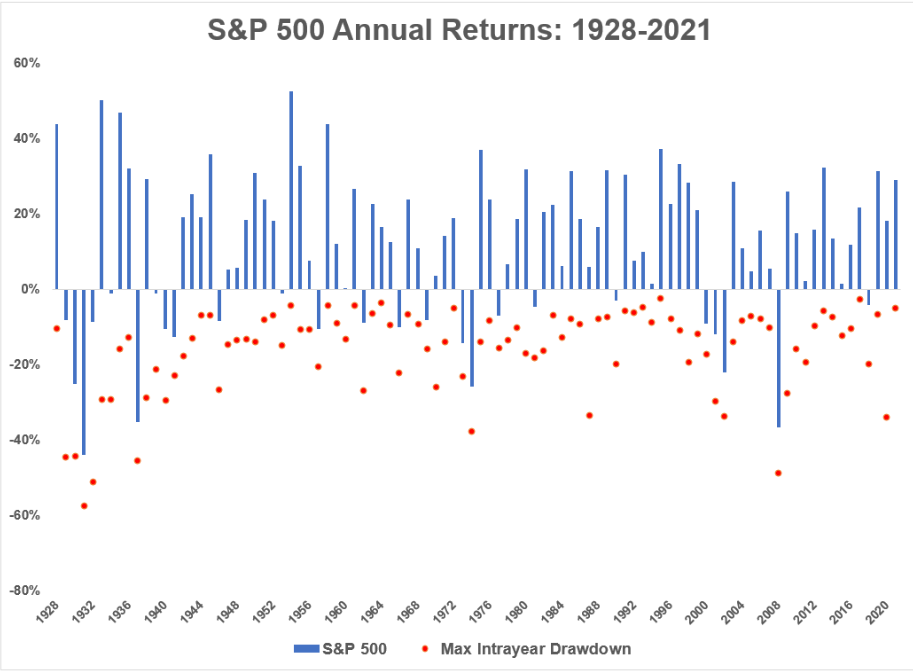
el mercado sube aproximadamente 7 de cada 10 años.
Ahora viene la parte incómoda:
en la mayoría de esos años positivos, hubo un momento en el que el inversor iba perdiendo dinero.
El gráfico lo muestra con claridad.
Las barras azules representan el resultado anual del S&P 500.
Los puntos rojos, la mayor caída sufrida dentro de ese mismo año.
La conclusión es clara:
ganar dinero casi siempre implica pasar antes por pérdidas.
De hecho, el drawdown medio anual ronda el −14%.
Es decir: incluso en un “año normal”, lo habitual es vivir caídas de doble dígito en algún momento.
Esto explica por qué tanta gente abandona justo antes de que el mercado haga su trabajo.
Confunden una fase del camino con el destino final.
Invertir no es evitar las caídas.
Eso es imposible.
Invertir bien es entender que forman parte del trayecto y estar preparado para ellas.
Porque el verdadero error no es ver tu cartera en negativo durante el año.
El error es no aguantarlo…
y quedarse fuera cuando llega la recuperación.
4.-𝐃𝐢𝐯𝐞𝐫𝐬𝐢𝐟𝐢𝐜𝐚𝐫 𝐧𝐨 𝐞𝐬 𝐨𝐩𝐜𝐢𝐨𝐧𝐚𝐥. 𝐄𝐬𝐩𝐞𝐜𝐢𝐚𝐥𝐦𝐞𝐧𝐭𝐞 𝐚𝐡𝐨𝐫𝐚.
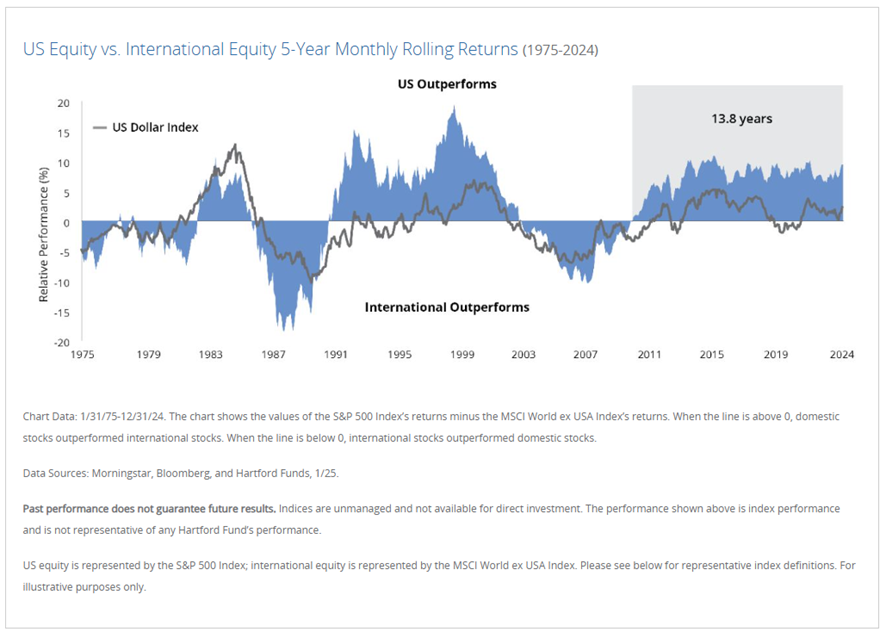
Durante los últimos 16 años, la bolsa estadounidense ha superado al resto del mundo.
Dieciséis años.
Una generación entera de inversores viendo al S&P 500 ganar…
y preguntándose por qué deberían diversificar.
El razonamiento es lógico:
“Si lo mejor está en EE. UU., ¿para qué quiero lo demás?”
Las rentabilidades de 2024 reforzaron ese mensaje:
En 2024:
• S&P 500: +25%
• MSCI Emerging Markets: +8,1%
• MSCI Europe: +2,4%
Pero 2025 ha recordado una verdad incómoda:
ninguna tendencia dura para siempre.
Los datos hablan solos.
En 2025 (hasta ahora):
• MSCI Emerging Markets TR: +31,1%
• MSCI Europe TR: +31%
• S&P 500 TR: +17,5%
Y sin contar un factor clave para los inversores europeos:
la divisa.
El debilitamiento del dólar ha reducido aún más la rentabilidad real para quienes no cubrieron la exposición al USD.
¿Estamos ante un cambio de tendencia o solo una excepción dentro de una racha muy larga?
No lo sabemos.
Y precisamente por eso conviene diversificar.
Más aún cuando se dan varias circunstancias a la vez:
• Llevamos 16 años de outperformance de EE. UU.; puede continuar… o erosionarse.
• El S&P 500 concentra hoy el 40% de su peso en solo 10 empresas, el nivel más alto desde 1980.
• Las valoraciones en EE. UU. son más exigentes.
• El dólar ha dejado de tener viento a favor.
En 2024 muchos decían que la diversificación geográfica “ya no hacía falta”.
En 2025… ha sido justamente lo que ha marcado la diferencia.
Si tu cartera solo mira a Estados Unidos:
• dependes de 10 acciones,
• de un solo país,
• de una sola divisa,
• y de una racha que ya dura 16 años.
Eso no es una estrategia.
Es un acto de fe.
Si inviertes en un índice global como el MSCI World no apuestas.
Aceptas el peso que EE. UU. tenga en cada momento…
y te adaptas automáticamente a los cambios, sin tener que acertarlos.
5.-𝐂𝐚𝐝𝐚 𝐦𝐞𝐫𝐜𝐚𝐝𝐨 𝐛𝐚𝐣𝐢𝐬𝐭𝐚 𝐞𝐬 𝐝𝐢𝐬𝐭𝐢𝐧𝐭𝐨. 𝐘 𝐞𝐬𝐨 𝐜𝐚𝐦𝐛𝐢𝐚 𝐜𝐨́𝐦𝐨 𝐝𝐞𝐛𝐞𝐬 𝐢𝐧𝐯𝐞𝐫𝐭𝐢𝐫.
Tendemos a hablar de “el mercado” como si siempre reaccionara igual.
Como si cada caída fuera una repetición de la anterior.
No lo es.
Hay caídas rápidas.
Caídas lentas.
Caídas profundas.
Y caídas que parecen dramáticas… pero duran muy poco.
Algunos ejemplos lo dejan claro:
• 2020: –34% en semanas… recuperación en meses.
• 2022: mercado bajista sin recesión.
• 2000–2002 o 2008–2009: caídas profundas y largas, con impacto real en la economía.
La diferencia es clave.
Porque el riesgo no es que el mercado caiga,
sino cuánto tarda en recuperarse
y si necesitas el dinero antes.
En los últimos años se ha interiorizado una idea peligrosa:
“Las caídas se compran y se recuperan rápido.”
Y ha funcionado… últimamente.
Pero no es una ley del mercado.
Los que lo vivimos recordamos 2000–2002 no tanto por la caída,
sino por su duración.
Los mercados bajistas largos son los que de verdad ponen a prueba al inversor:
cuando pasan los meses, nada rebota
y hay tiempo suficiente para dudar y equivocarse.
Esta es la verdadera lección de 2025.
No que esta vez haya sido distinta,
sino que nos estamos acostumbrando a caídas rápidas y rebotes automáticos.
Parte de ello se explica por el intervencionismo de los bancos centrales:
mensajes, liquidez y cambios de tono ante cualquier estrés.
Eso favorece rebotes rápidos.
El error es confundir una respuesta política con una ley económica.
No todas las crisis son monetarias.
Ni todas se resuelven rápido.
Por eso no todos los inversores necesitan lo mismo.
No se invierte igual pensando en el próximo año
que en la próxima década.
El mercado no es el enemigo.
El enemigo es no entender qué tipo de caída estás viviendo
y comportarte como si todas fueran iguales.
Invertir bien no es acertar siempre el rebote.
Es estar preparado también para el escenario incómodo:
un mercado bajista largo y mentalmente agotador.
