

Hoy se reúne la Reserva Federal y el mercado espera un discurso duro por parte de su nuevo presidente, Kevin Warsh.
Los últimos datos económicos apuntan en una dirección muy clara: la economía sigue creciendo con fuerza, el empleo continúa sorprendiendo al alza y la inflación se mantiene por encima del objetivo oficial. Si uno se limita a mirar esos datos, parece lógico pensar que la Fed tendrá que endurecer su política monetaria para enfriar la economía y evitar que la inflación vuelva a acelerarse.
Veamos por qué.
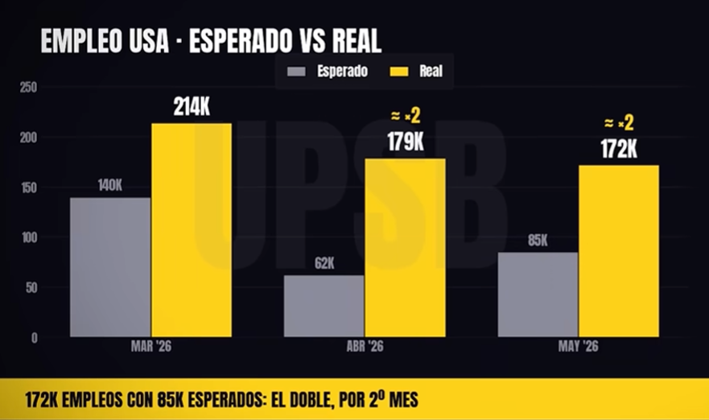
El dato de empleo de mayo mostró la creación de 172.000 puestos de trabajo frente a los 85.000 que esperaba el consenso. No solo fue una sorpresa positiva, sino que además se suma a varios meses consecutivos en los que la realidad ha superado claramente las previsiones. Lejos de mostrar señales de desaceleración, el mercado laboral sigue demostrando una fortaleza notable.
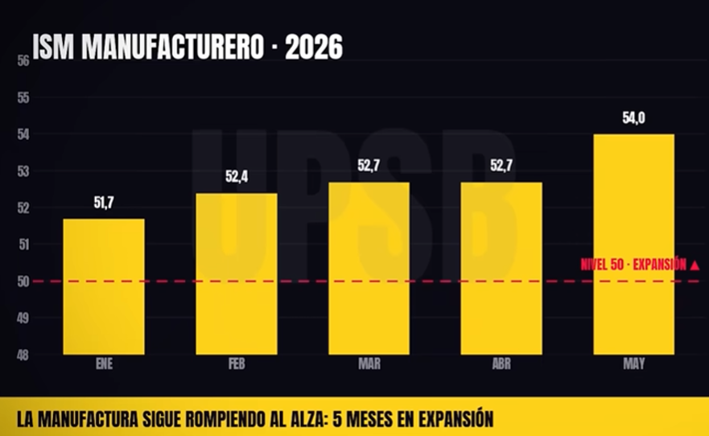
A esto se suma la evolución de la actividad manufacturera. El índice ISM manufacturero acumula ya cinco meses consecutivos en zona de expansión, es decir, por encima del nivel 50 que tradicionalmente separa crecimiento de contracción. Además, la tendencia reciente ha sido claramente ascendente, algo difícil de encajar con una economía que supuestamente debería estar perdiendo fuerza después de varios años de tipos elevados.
Si añadimos a la ecuación una inflación que sigue moviéndose por encima del 3%, es fácil entender por qué muchos inversores han comenzado a descontar un escenario de mayor dureza monetaria.
A primera vista puede parecer una contradicción. Se supone que una economía fuerte debería ser una buena noticia para la bolsa. Más empleo, más actividad económica y empresas vendiendo más productos parecen ingredientes perfectos para que los mercados sigan subiendo.
Sin embargo, muchas veces ocurre exactamente lo contrario.
Los inversores no solo observan los datos económicos. También intentan anticipar cómo reaccionará la Reserva Federal ante esos datos. Y cuando la economía parece demasiado fuerte, el mercado empieza a temer que el banco central tenga que intervenir para evitar que la inflación vuelva a acelerarse.
Durante décadas, la reacción habitual de la Fed ha sido bastante predecible. Si la economía crece con fuerza, el empleo sigue aumentando y la inflación no termina de moderarse, llega el momento de enfriar la situación mediante tipos de interés más altos.
Eso ocurrió en distintos momentos de los años noventa. Ocurrió en 2018. Y ocurrió también durante el ciclo de endurecimiento iniciado en 2022.
La lógica es sencilla. Cuando la economía se acelera demasiado, aumenta la demanda, las empresas tienen más capacidad para subir precios, los salarios tienden a crecer y la inflación corre el riesgo de convertirse en un problema persistente. Para evitarlo, los bancos centrales suelen actuar antes de que la situación se les vaya de las manos, aunque para ello tengan que sacrificar parte del crecimiento económico.
Por eso muchas veces los mercados reaccionan de una forma que parece absurda para quien solo mira los titulares. Un mal dato económico puede acercar bajadas de tipos y terminar impulsando la bolsa. Un buen dato económico puede aumentar el riesgo de endurecimiento monetario y provocar caídas.
No es la economía por sí sola lo que mueve los mercados. Es la reacción que se espera de los bancos centrales.
Y esto es algo que llevo tiempo comentando. La evolución de la bolsa está mucho más conectada con las decisiones de los bancos centrales de lo que la mayoría de la gente imagina. Cuando la economía se debilita, los inversores empiezan a anticipar ayudas, recortes de tipos o estímulos monetarios. Cuando la economía se fortalece demasiado, aparece el miedo a que esas ayudas desaparezcan o incluso se conviertan en restricciones.
Hasta aquí el razonamiento parece impecable. De hecho, es exactamente el mismo razonamiento que ha seguido la Reserva Federal durante décadas. Una economía fuerte y una inflación persistente suelen terminar en tipos más altos.
Por eso el mercado está descontando endurecimiento monetario hoy.
La cuestión es que esta vez hay una diferencia importante respecto a otros episodios anteriores: quien toma las decisiones ya no es Jerome Powell.
Cuando Powell llegó a la presidencia de la Fed en 2018, lo hizo siguiendo una receta bastante clásica. La economía estadounidense mostraba fortaleza, el desempleo estaba en mínimos y la institución consideró necesario enfriar ligeramente la situación. Solo durante aquel año llegaron cuatro subidas de tipos.
Era la respuesta tradicional de la vieja escuela monetaria.
Warsh, sin embargo, no fue a esa escuela y parece ver las cosas de una forma algo distinta. Kevin está en contra de imprimir dinero, pero también está en contra de frenar el crecimiento con subidas de tipos de interés. Para él, una inflación moderadamente elevada no parece tan preocupante si la economía sigue creciendo con fuerza. Su prioridad parece estar más en evitar excesos monetarios que en reaccionar automáticamente a cada repunte de los precios.
Además, en algunas de sus intervenciones ha defendido la idea de que la inflación es, en gran medida, un fenómeno monetario. Desde esa perspectiva, controlar la creación de dinero sería más importante que reaccionar automáticamente con subidas de tipos, especialmente cuando parte de las presiones inflacionistas proceden del lado de la oferta.
Esta visión también encaja bastante bien con las posiciones que han defendido en los últimos meses Scott Bessent y Donald Trump, algo que probablemente tampoco sea casualidad si tenemos en cuenta quién ha sido finalmente elegido para dirigir la Reserva Federal.
Y aquí aparece otro elemento interesante. Porque quizá el debate no sea únicamente qué hacer con la inflación, sino también cómo medirla.
Además, la inflación es algo relativo y depende en parte del indicador que utilicemos. De hecho, se está hablando cada vez más de medidas alternativas como los llamados índices «trimmed mean», que eliminan los movimientos más extremos de precios para intentar captar mejor la tendencia de fondo.
Sus defensores argumentan que permiten distinguir mejor entre movimientos temporales y presiones inflacionistas persistentes. Sus críticos responden algo bastante evidente: si eliminas los precios que más suben, la inflación medida suele ser menor.
Por eso cada vez que aparece una nueva metodología surge la sospecha de que se está intentando suavizar el problema más que resolverlo. Personalmente, me cuesta no pensar que existe algo de eso.
En cualquier caso, el simple hecho de que este debate exista ya nos dice algo importante: incluso la forma de interpretar la inflación está siendo cuestionada.
En resumen, mientras la visión tradicional considera que una economía demasiado caliente debe enfriarse cuanto antes, Warsh parece más dispuesto a permitir que el crecimiento continúe mientras no observe desequilibrios monetarios importantes.
Dependiendo de cuál sea el enfoque dominante dentro de la Fed, los mismos datos económicos pueden conducir a decisiones muy distintas.
Por eso creo que la reunión de hoy tiene más interés del que parece. En mi opinión, hay posibilidades de que Warsh haga un discurso menos duro de lo que el mercado descuenta actualmente. No espero bajadas de tipos ni anuncios espectaculares, pero sí existe la posibilidad de que se muestre más partidario de dejar que la economía siga creciendo antes de recurrir al freno tradicional de las subidas de tipos.
Si esto ocurre, podrían producirse varias consecuencias interesantes:
• Cambiarían las expectativas del mercado. Hoy muchos inversores descuentan una Fed claramente centrada en combatir la inflación. Si el mensaje resulta menos agresivo de lo esperado, parte del miedo que hemos visto en las últimas semanas podría desaparecer rápidamente y los mercados reaccionarían de forma positiva.
• Se reforzaría el llamado efecto riqueza. Si el empleo sigue creciendo, la actividad económica continúa expandiéndose y los mercados recuperan terreno, consumidores y empresas tenderán a sentirse más cómodos. Es cierto que esto puede generar inflación en determinados sectores, pero quienes defienden esta visión consideran que una economía dinámica compensa parte de ese efecto.
• Un dólar algo más débil podría actuar como estímulo adicional. Una política monetaria menos restrictiva suele favorecer una moneda más barata, algo que ayuda a las exportaciones estadounidenses y mejora la competitividad de muchas empresas internacionales con sede en Estados Unidos.
Evidentemente, nada de esto está garantizado. Lo único que planteo es que el mercado parece dar por hecho un escenario muy concreto y quizá la realidad termine siendo algo diferente.
Para terminar, la semana pasada vimos caídas provocadas por el temor a que unos buenos datos de empleo, actividad económica e inflación obliguen a la Reserva Federal a endurecer su política monetaria. Ese razonamiento tiene sentido y ha funcionado muchas veces en el pasado.
La diferencia es que esta vez quien dirige la Fed no es Jerome Powell, sino Kevin Warsh. Y aunque todavía es pronto para saber cómo actuará, existen motivos para pensar que podría mostrarse más dispuesto a convivir con una economía fuerte y una inflación moderadamente elevada de lo que hicieron sus predecesores.
Si esa interpretación es correcta, el mercado podría descubrir que ha descontado más endurecimiento monetario del que realmente viene en camino. Y si eso ocurre, parte de las caídas recientes podrían revertirse tan rápido como aparecieron.
Veremos si la reunión de hoy confirma esa posibilidad o la descarta. Pero precisamente por eso me parece una de las reuniones más interesantes de los últimos años.