

¿Y si llegan demasiado tarde?
Hace unas semanas hablábamos de una aparente contradicción que desconcierta a muchos inversores. Mientras el petróleo seguía elevado, la inflación no terminaba de desaparecer y los bonos descontaban tipos altos durante más tiempo, la bolsa continuaba marcando máximos históricos. La explicación era que ambos mercados estaban mirando cosas distintas. La renta variable se fijaba en unos beneficios empresariales que seguían sorprendiendo al alza, mientras que la renta fija seguía preocupada por una inflación que podría resultar más persistente de lo esperado. Dos mercados observando realidades diferentes y, probablemente, ambos con parte de razón.
La semana pasada dimos un paso más. Analizamos cómo las grandes oleadas de salidas a bolsa suelen aparecer en momentos de fuerte optimismo, cuando los inversores están dispuestos a pagar múltiplos elevados y existe abundante apetito por el riesgo. Vimos que las OPVs no provocan los mercados bajistas, pero sí suelen coincidir con fases avanzadas de los mercados alcistas, justo cuando los propietarios de algunas de las empresas más deseadas consideran que ha llegado el momento ideal para vender parte de sus participaciones al público.
Hoy vamos a dar un paso más y responder una pregunta que muchos inversores se hacen cuando aparecen nombres como SpaceX, OpenAI o Anthropic: ¿merece realmente la pena participar en estas salidas a bolsa?
Decíamos que las OPVs que van a salir en los próximos meses son distintas a las que hemos visto en otros momentos. Las empresas que esperan su turno para cotizar ya no son pequeñas compañías con una buena idea y grandes aspiraciones. Son empresas gigantescas que han permanecido durante años en mercados privados acumulando financiación, ingresos y valoraciones que en otras épocas habrían sido impensables.
¿Por qué las empresas permanecen privadas durante tanto tiempo?
Este es probablemente uno de los cambios más importantes que se han producido en los mercados durante las últimas décadas.
En los años noventa, una compañía tecnológica que empezaba a crecer rápidamente tenía pocas alternativas si necesitaba grandes cantidades de capital. Tarde o temprano acababa llamando a la puerta de Wall Street. Amazon es probablemente el ejemplo más conocido. Fue fundada en 1994 y apenas tres años después ya cotizaba en bolsa.
Hoy el mundo funciona de forma muy distinta.
Las empresas pueden conseguir financiación a través de fondos de Venture Capital, Private Equity, crédito privado o incluso mercados secundarios donde empleados e inversores venden participaciones sin necesidad de cotizar públicamente. Además, permanecer fuera de bolsa permite conservar un mayor control de la compañía y evitar muchas de las exigencias regulatorias que acompañan a las empresas cotizadas.
La consecuencia es evidente: cada vez hay menos empresas cotizadas.

Estados Unidos ha pasado de tener más de 8.000 empresas cotizadas a mediados de los años noventa, a poco más de 4.000 en la actualidad. Esto no significa necesariamente que existan menos empresas innovadoras. Significa que muchas permanecen privadas durante mucho más tiempo.
Desde el punto de vista del inversor, esta transformación tiene implicaciones interesantes. Una parte importante del crecimiento empresarial que antes ocurría en los mercados públicos ahora se produce en los mercados privados. Por eso cada vez se escucha con más frecuencia hablar de capital privado como complemento de diversificación, aunque siempre con las limitaciones de liquidez y transparencia que conlleva.
Lo verdaderamente relevante es que este fenómeno explica por qué las futuras OPVs son tan grandes. No estamos viendo pequeñas startups buscando financiación. Estamos viendo auténticos gigantes que han acumulado años de crecimiento antes de llegar al mercado.
SpaceX no es Amazon
Existe una comparación que se repite constantemente cuando se habla de futuras OPVs.
Muchos inversores piensan que comprar SpaceX podría ser parecido a comprar Amazon en sus primeros años.
La realidad es que se parecen bastante menos de lo que parece.
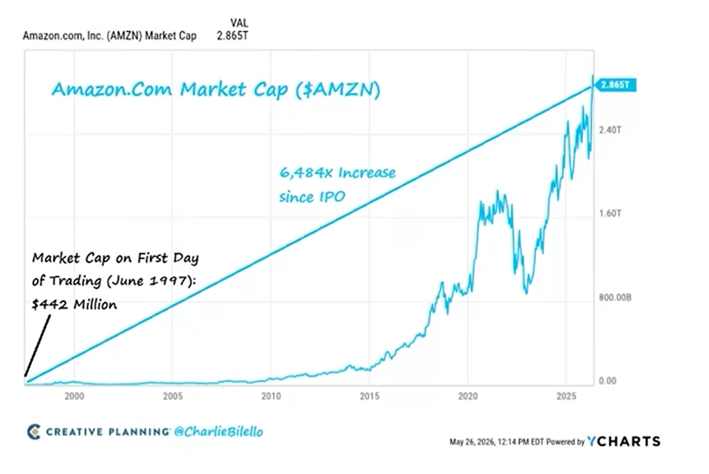
Amazon salió a bolsa en 1997 con una valoración cercana a los 442 millones de dólares. Desde entonces ha multiplicado su valor miles de veces y se ha convertido en una de las empresas más importantes del planeta.

SpaceX, por el contrario, podría llegar al mercado con una valoración cercana a los 1,5 o incluso 2 mil millones de dólares. No estamos comprando una empresa que empieza. Estamos comprando una compañía enormemente desarrollada que ya domina sectores enteros y cuya valoración rivaliza con la de muchas empresas históricas del S&P 500.
La diferencia es importante.
Los inversores que compraron Amazon participaron en gran parte de su historia de crecimiento. Los futuros compradores de SpaceX llegarán cuando buena parte de ese recorrido ya se haya producido.
Eso no significa que SpaceX no pueda seguir creciendo. Significa simplemente que las expectativas y las matemáticas son muy distintas.
La pieza que faltaba para hablar de burbuja
Durante los últimos años mucha gente ha hablado constantemente de una posible burbuja asociada a la inteligencia artificial.
Sin embargo, siempre me daba la sensación de que faltaba una pieza importante.
La oferta.
Históricamente los grandes techos de mercado suelen coincidir con enormes oleadas de nuevas emisiones. Ocurrió durante la burbuja puntocom y volvió a ocurrir en 2020 y 2021.
Cuando el optimismo alcanza niveles extremos, los compradores aparecen por todas partes. Y cuando aparecen compradores dispuestos a pagar casi cualquier precio, los vendedores aprovechan la oportunidad.
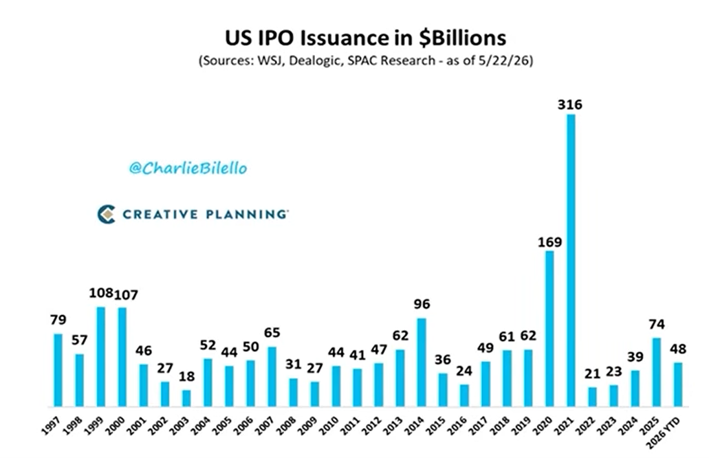
No es casualidad que las emisiones se disparasen antes de los mercados bajistas de 2000 y 2022.
No significa que las OPVs provoquen las caídas, significa que suelen aparecer cuando el optimismo es máximo. Y precisamente eso es lo que vuelve a suceder.
Lo que viene puede ser histórico
Si hay un gráfico que resume la magnitud de lo que podría llegar durante los próximos años, probablemente sea este.
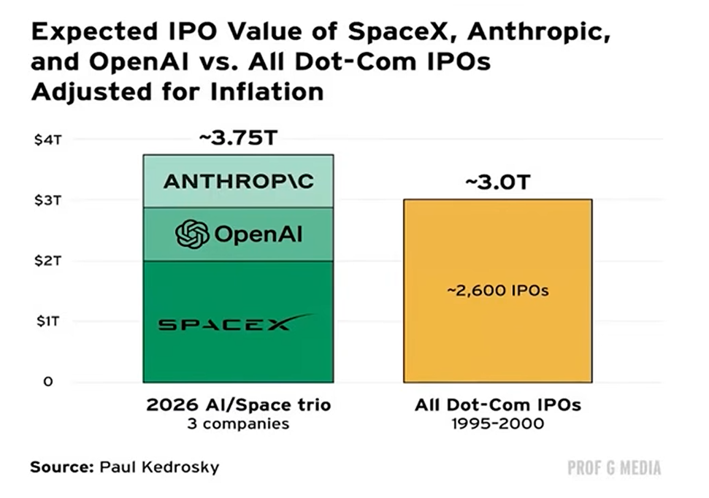
Según algunas estimaciones, la suma de las valoraciones potenciales de SpaceX, OpenAI y Anthropic podría acercarse a los 3,75 billones de dólares.
La cifra es tan grande que cuesta procesarla.
Para ponerla en perspectiva, toda la oleada de aproximadamente 2.600 OPVs producida durante la burbuja puntocom entre 1995 y 2000 alcanzó una valoración agregada cercana a los 3 billones de dólares ajustados por inflación.
Dicho de otra forma: tres empresas podrían igualar o incluso superar el tamaño agregado de miles de compañías que salieron a bolsa durante la mayor fiebre tecnológica de la historia moderna.
Solo este dato ya explica por qué merece la pena prestar atención a lo que está ocurriendo.
Las OPVs suelen decepcionar más de lo que parece
Llegamos ahora a una de las conclusiones más sorprendentes.
La intuición lleva a pensar que participar en las empresas más deseadas antes que nadie debería generar rentabilidades extraordinarias.
La evidencia histórica dice otra cosa.

Desde 1980, las OPVs estadounidenses han generado aproximadamente un 6% anualizado frente a casi un 12% obtenido por el mercado en su conjunto.
Es decir, la IPO media ha sido claramente peor inversión que comprar simplemente un índice amplio.
¿Por qué ocurre esto?
Porque normalmente las empresas salen a bolsa cuando existe una enorme demanda por parte de los inversores. Eso suele traducirse en precios exigentes y expectativas muy elevadas.
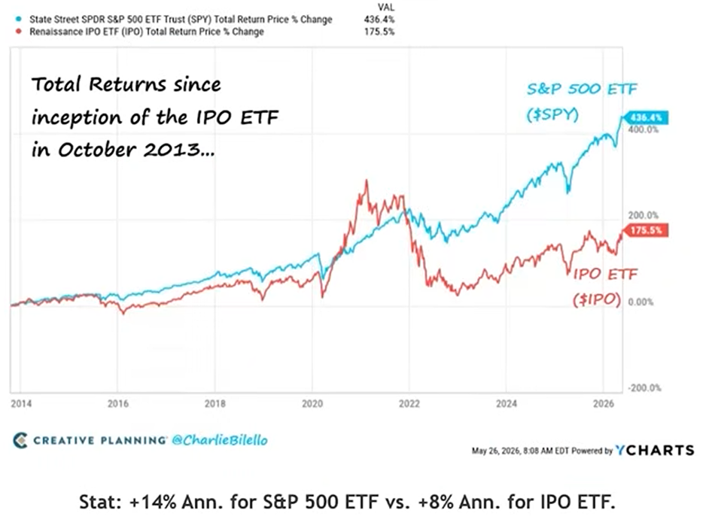
Como vemos en el último gráfico, el comportamiento del ETF especializado en OPVs frente al S&P 500 ilustra perfectamente esta realidad. No solo ha sido más volátil. También ha ofrecido una rentabilidad inferior.
Una gran empresa no siempre es una gran inversión
Probablemente esta sea la enseñanza más importante de todo este texto.
Los inversores solemos confundir dos conceptos que son completamente distintos.
Una cosa es una gran empresa.
Otra muy diferente es una gran inversión.
Snowflake es un magnífico ejemplo.

La empresa ha seguido creciendo, aumentando ingresos y consolidando su posición competitiva. Sin embargo, quienes compraron en la salida a bolsa han obtenido resultados muy inferiores a los del mercado.
La explicación no está en la calidad del negocio, está en el precio que se pagó por él.
Y eso es exactamente lo que deberíamos recordar cuando lleguen las futuras OPVs de las que todo el mundo habla.
El caso particular de SpaceX
Existe además otro elemento que merece atención.
Si las valoraciones que circulan actualmente son correctas, SpaceX podría llegar al mercado cotizando a múltiplos extraordinariamente elevados.
Algunas estimaciones sitúan la valoración en torno a noventa veces ventas.
Para comparar, Microsoft, Apple o Alphabet cotizan aproximadamente entre diez y once veces ventas, mientras que Nvidia ronda unas veintiuna veces.
La diferencia es enorme.
Además, muchas de estas compañías generan beneficios multimillonarios, mientras que SpaceX todavía se encuentra en una fase donde gran parte de la valoración descansa sobre expectativas futuras.
Eso no significa que esté sobrevalorada, significa simplemente que el mercado estaría descontando un crecimiento espectacular durante muchos años.
Y cuando las expectativas son tan elevadas, cualquier decepción puede resultar costosa.
Conclusión
Quizá dentro de diez años miremos atrás y descubramos que SpaceX, OpenAI o Anthropic multiplicaron varias veces su valor. No sería la primera vez que ocurre. La historia está llena de empresas extraordinarias que acabaron transformando sectores enteros y recompensando generosamente a sus accionistas.
Pero la historia también nos enseña otra lección menos popular. Las mejores empresas del mundo no siempre generan las mejores rentabilidades para quienes las compran. Con frecuencia el problema no está en la calidad del negocio, sino en el precio que se paga por él.
Por eso, después de revisar los datos, mi conclusión es relativamente sencilla. Si alguna de estas compañías acaba siendo tan buena como muchos esperan, probablemente terminará incorporándose a los grandes índices bursátiles más pronto que tarde. Cuando eso ocurra, millones de inversores participarán automáticamente de su crecimiento a través de fondos y ETFs, beneficiándose además de la demanda adicional que genera su inclusión en dichos índices.
Intentar seleccionar individualmente cuáles serán las ganadoras puede generar rentabilidades extraordinarias. También puede provocar años de decepción si el precio pagado resulta excesivo. Y la evidencia histórica muestra que, en conjunto, quienes han comprado índices amplios han obtenido mejores resultados que quienes han perseguido sistemáticamente las OPVs más populares del momento.
No hay que ser avaricioso. El mercado ya ofrece rentabilidades históricamente atractivas para quienes tienen paciencia. A veces la mejor decisión no consiste en perseguir la próxima gran historia, sino en recordar que la mayoría de las grandes historias ya están dentro del índice.