
Hay momentos en el mercado en los que todo parece moverse al unísono, como si existiera un único relato que lo explicara todo. Y luego hay otros, como el actual, en los que dentro de un mismo sector conviven dos historias completamente distintas. Eso es lo que está ocurriendo ahora mismo en tecnología.
Por un lado, tienes a los semiconductores marcando máximos, con subidas muy potentes impulsadas por todo lo relacionado con la inteligencia artificial. Por otro, tienes al software, especialmente el modelo SaaS, con caídas importantes y un sentimiento claramente negativo. Y lo llamativo no es solo la diferencia de comportamiento, sino la explicación que el mercado ha decidido dar a esa divergencia.
La narrativa es bastante clara: la inteligencia artificial va a beneficiar de forma directa a quienes venden la infraestructura —los chips, la capacidad de cómputo—, pero al mismo tiempo puede convertirse en una amenaza para muchas compañías de software, en la medida en que introduce más competencia y reduce barreras de entrada en determinadas áreas. Más competencia, menor diferenciación, presión en precios… en definitiva, un entorno potencialmente menos favorable para sus beneficios futuros.
Hasta aquí, todo suena razonable. El problema no es la historia, sino el momento en el que el mercado decide darla por cierta.
Porque cuando uno mira con calma los datos, lo que encuentra es que ese deterioro que se da por hecho todavía no se ha reflejado de forma clara en los resultados. Es una expectativa, una proyección, una idea sobre lo que podría pasar… pero no algo que ya esté ocurriendo de forma generalizada.
Y aquí hay un matiz importante que conviene no perder de vista. El castigo que estamos viendo en el sector no se explica tanto por lo que ya ha ocurrido, sino por lo que el mercado cree que puede ocurrir a partir de ahora. Es decir, no estamos ante una reacción a resultados, sino ante un ajuste de expectativas. Y eso cambia bastante el análisis, porque en ese contexto el comportamiento del precio no dependerá tanto de si las cifras son buenas o malas en términos absolutos, sino de si confirman o no ese deterioro que ahora mismo se da por hecho.
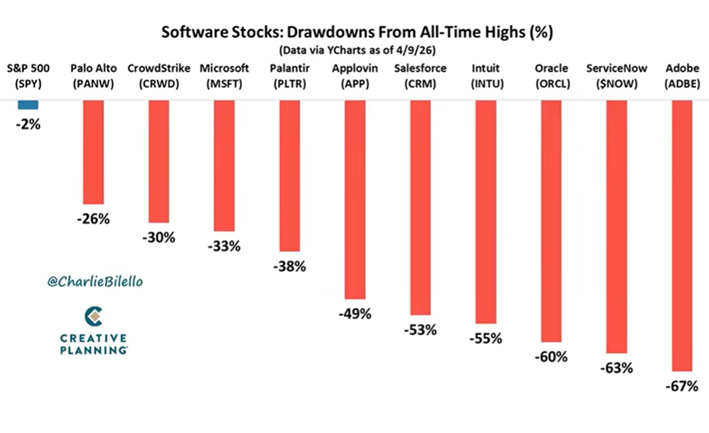
Y ese castigo anticipado ya se puede ver claramente en los precios.
En los próximos días, vamos a empezar a salir de dudas, porque llega la temporada de resultados de muchas de estas compañías. Las grandes tecnológicas suelen abrir fuego a finales de abril y principios de mayo. Concretamente hoy presentan resultados nombres como Microsoft, Alphabet o Meta, que, aunque no son puramente software en el sentido clásico, sí marcan el tono del sector. Después, ya más centradas en software, empiezan a publicar compañías como Salesforce, Adobe, Intuit u Oracle, normalmente entre mayo y principios de junio.
Es decir, en un margen de pocas semanas vamos a pasar de expectativas a datos.
Y eso cambia bastante las cosas, porque cuando el mercado ya ha descontado un escenario negativo, lo importante no es tanto que las cifras sean buenas o malas, sino cómo encajan con lo que ya se espera. Si los resultados confirman ese deterioro que ahora mismo se descuenta, el movimiento tendrá sentido. Si no lo hacen, será el mercado el que tenga que reajustar sus expectativas.
Ahora bien, que exista esa posibilidad no significa que estemos ante una oportunidad evidente.
De hecho, aquí es donde conviene frenar un poco y poner las cosas en contexto. Intentar anticipar una reacción del mercado a resultados concretos es, en la práctica, un ejercicio complicado. No solo porque hay que acertar en la dirección —si el mercado se equivoca o no en su pesimismo—, sino también en el timing y en la magnitud de la reacción.
Puede ocurrir que los resultados sean mejores de lo esperado y aun así el mercado no reaccione como uno imagina. O que haya una mejora puntual, pero la narrativa de fondo —el impacto de la inteligencia artificial en el software— siga pesando más a medio plazo. O, simplemente, que el mercado ya haya empezado a moverse antes de que lleguen las cifras.
Por eso, plantearlo como un “trade” táctico tiene bastante más riesgo del que puede parecer a simple vista.
Además, hay otro punto importante. Incluso si uno acierta en la idea general —por ejemplo, que el software está excesivamente castigado—, eso no implica necesariamente acertar en las compañías concretas. Dentro del sector hay modelos de negocio muy distintos, grados de exposición a la inteligencia artificial muy diferentes y, sobre todo, capacidades muy dispares para adaptarse a ese nuevo entorno.
Elegir el nombre adecuado añade una capa adicional de complejidad.
Y aquí es donde, en mi opinión, conviene volver a una idea mucho más sencilla y, probablemente, más útil en el largo plazo: si uno quiere estar en una tendencia, es más razonable estar en el sector que intentar acertar la empresa concreta que mejor lo va a hacer. Porque acertar la empresa concreta te puede salir muy bien… pero también muy mal.
Si la inteligencia artificial termina transformando el software, habrá compañías que lo hagan muy bien, otras que se adapten y otras que se queden atrás. Saber cuáles serán unas u otras no es nada evidente hoy. En cambio, sí es más fácil identificar que el sector en su conjunto va a estar en el centro de ese cambio.
Por eso, el que le parezca que el castigo de estos valores es elevado, más que intentar aprovechar un posible movimiento a corto plazo en determinadas compañías tras resultados, quizá tenga más sentido plantearlo desde una perspectiva más tranquila, esto es, estar expuesto al sector, entender qué está ocurriendo y dejar que el tiempo vaya poniendo a cada uno en su sitio.
Al final, en inversión, muchas veces el error no está en la idea… sino en la prisa por querer monetizarla.
Puede que el mercado esté exagerando con el software, pero también puede que esté anticipando un cambio que todavía no se ha reflejado en los resultados.
Y esa es precisamente la incógnita.