

Hace unas semanas escribí sobre la oleada de salidas a bolsa que parece estar acercándose. SpaceX, OpenAI, Anthropic, Databricks y otras compañías privadas llevan años acumulando valoraciones gigantescas y tarde o temprano terminarán llegando al mercado.
Decíamos que ya no se trata de empresas que salen a bolsa en sus primeras etapas de crecimiento. Muchas de ellas han permanecido durante años en el mercado privado acumulando valor y levantando capital. Cuando finalmente salen a cotizar, lo hacen con valoraciones de cientos de miles de millones de dólares.
Eso significa que hace falta una enorme cantidad de demanda para absorber esa nueva oferta de acciones. Y también explica por qué estas operaciones suelen concentrarse en momentos de optimismo y liquidez abundante como el actual.
Desde entonces hemos tenido una primera prueba. SpaceX ha salido al mercado y, al menos de momento, la demanda ha sido más que suficiente para absorber la oferta. No solo eso. La acción ha seguido subiendo después de empezar a cotizar.
Eso nos dice algo importante. El apetito de los inversores por las grandes historias de crecimiento sigue muy vivo.
Pero revisando aquella tesis me encontré con una cuestión que me parece todavía más interesante. Quizá la pregunta no sea únicamente si habrá suficiente demanda para comprar las nuevas acciones. Quizá la pregunta sea quién está dejando de comprar las que ya existen.
Me explico.
Durante los últimos años ha existido un comprador gigantesco del que apenas se habla: las propias empresas.
Cuando una compañía gana dinero puede hacer tres cosas con él. Puede repartir dividendos, puede invertirlo para crecer o puede recomprar sus propias acciones (Buybacks). Las grandes tecnológicas estadounidenses han utilizado masivamente esta tercera opción durante años y merece la pena entender por qué.
Cuando una empresa recompra acciones y las retira del mercado, el número de acciones en circulación disminuye. El negocio sigue siendo el mismo, los beneficios son los mismos, pero ahora esos beneficios se reparten entre menos accionistas. Dicho de otra forma, cada acción representa una porción mayor de la compañía.
Es como si una pizza tuviera ocho porciones y de repente pasara a tener seis. La pizza no ha crecido, pero cada porción es más grande.
Por eso las recompras suelen ser bien recibidas por los inversores. No solo porque reducen la oferta de acciones, sino porque aumentan el beneficio por acción y mejoran muchos de los ratios que utiliza el mercado para valorar una empresa.
Durante años este proceso ha actuado como un viento de cola permanente para muchas compañías tecnológicas. No solo crecían los beneficios. Además, había menos acciones entre las que repartir esos beneficios.
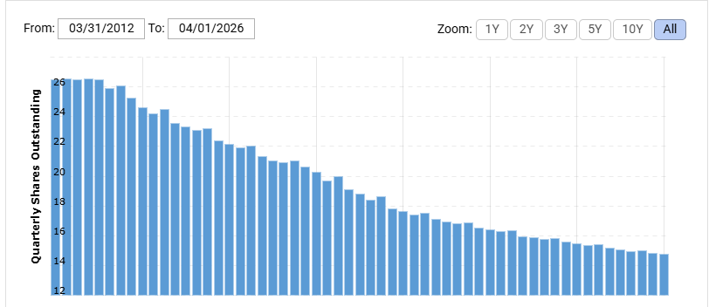
Un buen ejemplo es Apple. Durante la última década ha reducido aproximadamente un 40% el número de acciones en circulación. Eso significa que una parte del crecimiento del beneficio por acción no vino únicamente de vender más iPhones o generar más ingresos, sino también de repartir esos beneficios entre un número cada vez menor de acciones.
Evidentemente sería absurdo atribuir el éxito de Apple únicamente a las recompras. La compañía ha creado productos extraordinarios, ha aumentado márgenes y ha generado cantidades gigantescas de caja. Pero el ejemplo sirve para entender que las recompras no son un detalle menor. Han actuado como un viento de cola adicional durante muchos años.
Y las cifras son enormes.

Las llamadas Magnificent Seven han destinado alrededor de 1,45 billones de dólares (trillons americanos) a recomprar acciones durante los últimos años.
Cuando hablamos de la espectacular subida de estas compañías solemos fijarnos en la calidad de sus negocios, en sus márgenes o en su capacidad de innovación. Todo eso importa y mucho. Pero también conviene recordar que existía un comprador gigantesco entrando todos los años en el mercado.
Ellas mismas.
Hasta que apareció la inteligencia artificial.
La IA será probablemente el próximo gran motor de crecimiento para estas compañías. Lo que se comenta menos es que construir esa infraestructura cuesta una cantidad de dinero descomunal.
Centros de datos, chips, servidores, redes eléctricas y sistemas de refrigeración requieren inversiones gigantescas. Y el dinero destinado a construir toda esa infraestructura sale exactamente del mismo sitio del que antes salían las recompras: los beneficios.
Durante años muchas de estas empresas podían permitirse invertir y recomprar acciones al mismo tiempo. Hoy la prioridad ha cambiado. La carrera por la inteligencia artificial se ha convertido en una cuestión estratégica y gran parte del dinero disponible está siendo redirigido al CAPEX, que no es más que el nombre que se utiliza para las inversiones necesarias para ampliar y mantener la capacidad productiva de una empresa.
Goldman Sachs estima que algunas de las grandes tecnológicas podrían destinar prácticamente todo su flujo de caja operativo a inversiones relacionadas con la IA durante los próximos años.
Eso no significa que vayan a dejar de ganar dinero. Tampoco significa que sus negocios se estén deteriorando.
Significa algo mucho más sencillo: una parte del dinero que antes se utilizaba para recomprar acciones ya no estará disponible para hacerlo.
Y aquí aparece una buena pregunta.
¿Cuánto de la espectacular rentabilidad de las grandes tecnológicas se debe a que son negocios extraordinarios?
¿Y cuánto se debe a que esos negocios extraordinarios llevaban más de una década reduciendo continuamente el número de acciones en circulación?
No tengo ni idea. Pero creo que es una pregunta que merece la pena hacerse.
No creo que las recompras sean el gran riesgo al que se enfrentan las tecnológicas. Siguen existiendo muchos otros factores que pueden afectar a sus valoraciones: la competencia, una posible recesión, una subida de tipos, cambios regulatorios o incluso que las expectativas sobre la inteligencia artificial terminen siendo demasiado optimistas.
Lo que planteo es algo más modesto. Durante años estas compañías disfrutaron de dos motores al mismo tiempo: el crecimiento de sus negocios y la reducción constante de sus acciones en circulación. El primer motor sigue funcionando. La duda es qué ocurrirá si el segundo empieza a apagarse.
Porque la cuestión ya no es únicamente que lleguen nuevas compañías al mercado. La cuestión es que esas nuevas compañías podrían llegar justo cuando algunos de los mayores compradores de acciones de la última década están reduciendo su actividad.
Por un lado aparecen nuevas acciones (aumenta la oferta).
Por otro lado disminuyen las recompras (disminuye la demanda).
Son fenómenos distintos, pero ambos aumentan la cantidad de acciones que el mercado tiene que absorber.
Y aquí conviene insistir en algo importante. No estoy diciendo que esto vaya a provocar una caída de las bolsas ni que las recompras hayan sido el factor principal detrás de las subidas de los últimos años. Lo que digo es que existe un viento de cola que podría ser menos intenso en el futuro y que apenas forma parte de la conversación.
Seguimos hablando de tipos de interés, de inflación, de crecimiento económico o de inteligencia artificial. Y con razón. Pero quizá también merezca la pena vigilar qué ocurre con uno de los mayores compradores de acciones de la última década.
Porque una gran empresa puede seguir siendo una gran empresa.
La pregunta es si seguirá siendo una gran inversión cuando una parte del dinero que antes se destinaba a recomprar acciones empiece a destinarse a otra cosa.