
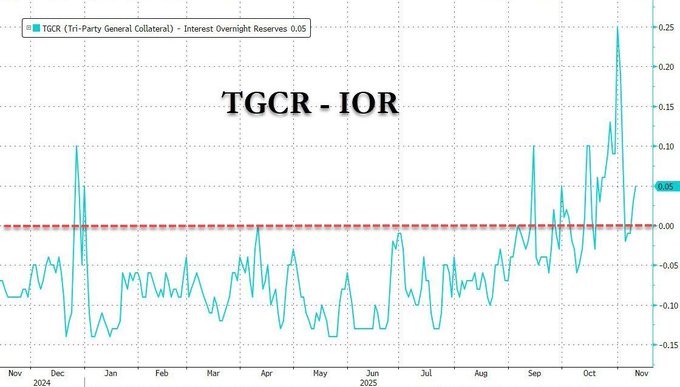
En los mercados financieros hay señales discretas que anticipan tensiones mucho antes de que aparezcan en los titulares. Una de las más fiables es la relación entre dos tipos de interés clave del sistema estadounidense: el TGCR y el IOR. Entender ese diferencial es entender cómo respira la liquidez del sistema.
El TGCR es la tasa que bancos e instituciones pagan para conseguir efectivo a un día mediante repos garantizados con bonos del Tesoro. Es una referencia dinámica: refleja oferta y demanda real de liquidez.
El IOR —los intereses que la Reserva Federal paga a los bancos por mantener reservas allí— actúa como ancla y suelo del sistema.
Cuando el TGCR se mantiene por debajo del IOR, hay comodidad. Liquidez de sobra. El sistema está equilibrado.
Pero cuando el TGCR supera al IOR, ocurre algo muy distinto: las instituciones empiezan a pagar más por conseguir efectivo en el mercado del que obtendrían simplemente dejándolo en la Fed. Es la señal clásica de estrés.
El ejemplo más reciente es claro: entre octubre y noviembre de 2025, el TGCR llegó a situarse un 0,25 % por encima del IOR. Puede parecer un detalle técnico, pero detrás hay fuerzas importantes. Suele suceder en momentos de:
- cierres de trimestre con fuerte demanda de liquidez,
- grandes emisiones del Tesoro que absorben efectivo,
- episodios de incertidumbre en los que los bancos reducen la confianza mutua.
En todos los casos, la lectura es la misma: falta efectivo. Y cuando el precio del efectivo sube más que el que marca la Fed, el mensaje para el banco central es inequívoco: el mercado repo está tensionado y, si no interviene, algo puede romperse.
Históricamente, la Fed solo tolera ese estrés durante muy poco tiempo. Cuando el diferencial se mantiene en positivo, la respuesta suele ser conocida: inyecciones de liquidez, repos de emergencia o pausas en el programa de reducción del balance. Es lo que hace cuando prioriza la estabilidad del sistema frente a la disciplina monetaria.
Para los mercados, la consecuencia inmediata es también familiar: más liquidez, menor estrés financiero y, en general, viento de cola para los activos de riesgo. Pero esa estabilidad tiene un precio: aumentar hoy la liquidez es aumentar mañana la presión inflacionaria.
En definitiva, cuando el mercado paga más que la propia Fed por conseguir efectivo, no es un detalle técnico ni una rareza estadística. Es una señal de que la arquitectura financiera necesita una red de seguridad permanente… y de que la Fed está obligada a activarla cada vez con más frecuencia.