
Cuando se habla de bolsas “en máximos”, hay una pregunta que casi nunca se hace y que, sin embargo, es decisiva para entender lo que está ocurriendo: ¿está cara la bolsa o lo que se ha abaratado es la moneda con la que la medimos?
Para verlo con claridad no hace falta empezar por Wall Street, sino por un ejemplo extremo.
Durante años, la bolsa turca ha sido una de las que más ha subido en el mundo. En términos nominales, el índice BIST 100 ha pasado de niveles prácticamente anecdóticos a cotizar por encima de los 10.000 puntos. Si uno solo mira ese gráfico, la conclusión parece obvia: “quien invirtió en Turquía se ha hecho rico”.

Pero todo cambia cuando re-expresamos ese mismo índice no en liras turcas, sino en dólares.
La subida desaparece.
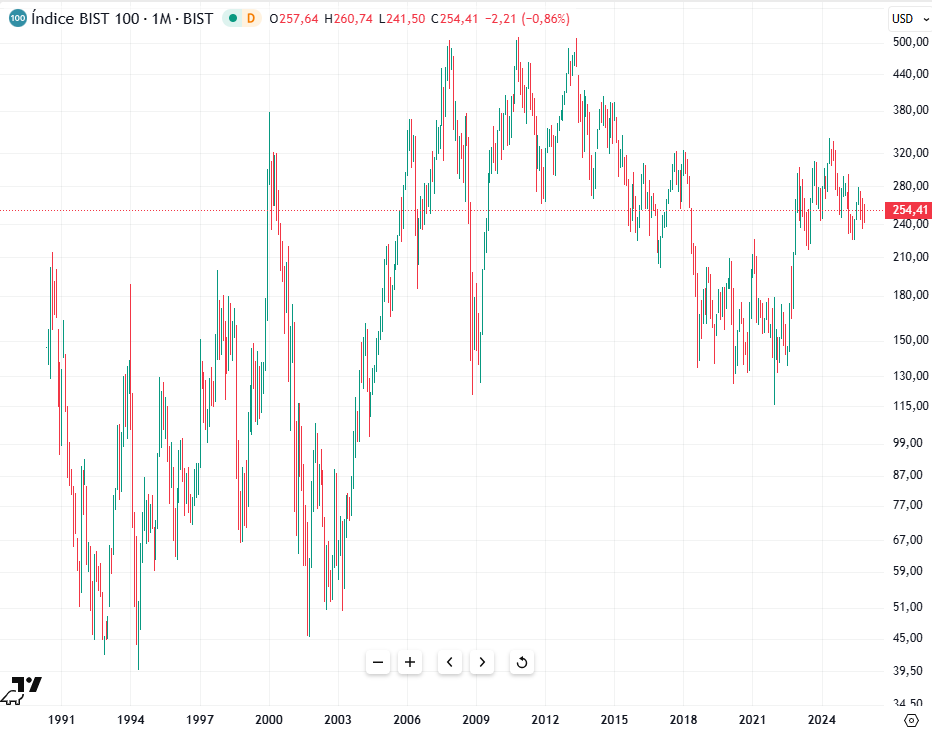
El gráfico deja de ser una escalera al cielo y pasa a mostrar un comportamiento mucho más discreto.
El motivo es simple: la lira se ha desplomado.
Da igual que tu activo suba por 10 si la moneda en la que cobras, pagas o contabilizas tu patrimonio se divide entre 20. En términos reales, no te has enriquecido: solo estás corriendo detrás de una divisa que se derrite en tus manos.
Zimbabue ofrece un ejemplo aún más exagerado, aunque por motivos obvios es difícil hasta encontrar series de datos comparables. Su bolsa también aparecía como “la más rentable del mundo” en determinados periodos pero esa rentabilidad era una ilusión óptica creada por una moneda que perdía valor a una velocidad todavía mayor.
La enseñanza es clara: no es lo mismo la bolsa en términos nominales que en términos reales. Y si la moneda es débil, los precios de los activos suben, aunque su valor no cambie.
Esta idea, que en economías inestables resulta evidente, suele olvidarse cuando miramos el mercado que nos resulta más familiar: el estadounidense.
A simple vista, el gráfico del S&P 500 es una demostración de fuerza.
Desde los años treinta hasta hoy, la línea asciende sin descanso, marcando nuevos máximos generación tras generación. Ningún otro activo, ningún otro país, ha creado tanta riqueza financiera a tan largo plazo como las mayores compañías americanas.

Pero hay un detalle que el gráfico no muestra: el dólar de hoy no vale lo mismo que el dólar de hace 100 años. Ni de hace 50. Ni de hace 15. La inflación erosiona la moneda de manera constante, y esa erosión empuja hacia arriba los precios nominales de todos los activos.
Cuando un inversor dice “el S&P 500 está en máximos históricos”, está diciendo algo cierto… pero incompleto. La pregunta relevante es otra: ¿está en máximos si lo medimos en una unidad de valor más estable?
Si en los noventa muchos europeos pasaron de medir su riqueza en liras italianas a medirla en euros para tener una referencia más sólida, hoy podemos hacer un ejercicio equivalente con el dólar. En vez de medir el S&P 500 en una divisa que pierde poder adquisitivo cada año, podemos medirlo en algo que lo mantiene: el oro.
El oro no es una inversión productiva. No genera beneficios ni reparte dividendos. Pero como reserva de valor ha demostrado una estabilidad que ninguna moneda fiat puede igualar. El oro preserva su poder adquisitivo desde hace milenios: con una onza podías comprarte un traje hace dos mil años… y también puedes hacerlo hoy. Podríamos decir que el oro no se revaloriza… es el dinero el que se devalúa.
Y cuando expresamos el S&P 500 en oro, la historia cambia por completo.
El índice, medido en dólares, marca máximos y más máximos pero medido en oro, está lejos de sus picos históricos. No ha recuperado los niveles reales alcanzados en el año 2000, ni los de 1966. La supuesta “burbuja” se vuelve mucho menos evidente cuando eliminamos el efecto de una moneda que vale menos cada década.
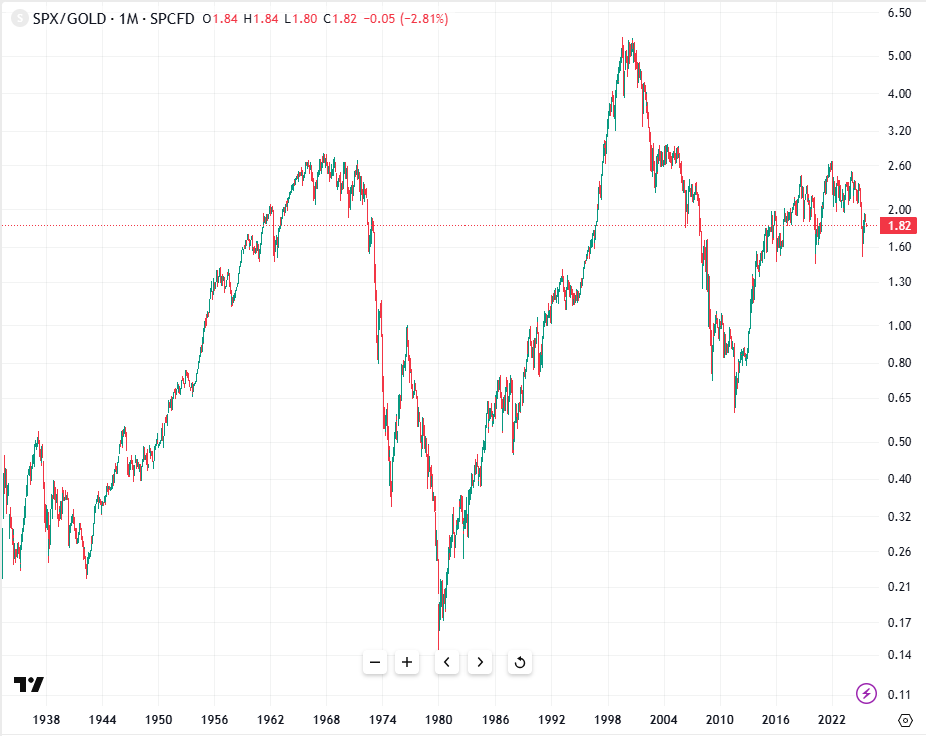
Esto no significa que la bolsa estadounidense no haya creado valor. Lo ha hecho. Las empresas han crecido, han innovado y han generado beneficios extraordinarios. Pero también significa que una parte del ascenso que vemos en los gráficos históricos no es riqueza nueva, sino la consecuencia natural de medir activos reales con una unidad de cuenta que se deteriora.
Por eso la pregunta de si la bolsa está “cara” no puede responderse sin aclarar primero con qué la estamos midiendo.
Puede que las acciones estén caras en dólares.
Pero no necesariamente en términos reales.
Para un inversor con horizonte amplio, esta distinción es fundamental. Si la moneda en la que vives sigue perdiendo poder adquisitivo —como ha ocurrido siempre con todas las monedas fiat—, los activos reales seguirán subiendo nominalmente. No porque haya una burbuja permanente, sino porque la moneda se diluye sin descanso.
Tu patrimonio sube.
Pero también sube el precio de las cosas.
Y lo que parece riqueza nominal no siempre es riqueza real.
En un mundo donde los gobiernos gastan, los bancos centrales imprimen y las monedas se erosionan, la bolsa puede parecer cara… aunque en realidad lo barato es el dinero con el que la medimos.