
Todos entendemos que una familia o una empresa no puede gastar más de lo que ingresa. Puede pedir un préstamo un año, quizá dos, pero llega un momento en el que el banco deja de refinanciar. Si no ajustas el gasto, quiebras. En la economía real existe un límite.
Con los Estados ocurre algo muy distinto. Un país puede gastar más de manera permanente, durante décadas, porque juega con reglas que el resto de agentes económicos no tienen. Sus ingresos no dependen de aportar valor a la sociedad, sino de extraerlo vía impuestos. Y esos impuestos pueden subir tanto como el gobierno decida. No hay negociación. No hay alternativa.
A esta capacidad recaudatoria infinita se le suma otra aún más poderosa: la emisión de deuda. Cuando un Estado gasta de más, compensa el exceso pidiendo prestado. Y esa deuda puede refinanciarla indefinidamente, sustituyendo un préstamo que vence por otro nuevo. Ninguna familia puede hacer eso veinte años seguidos; un Estado sí.
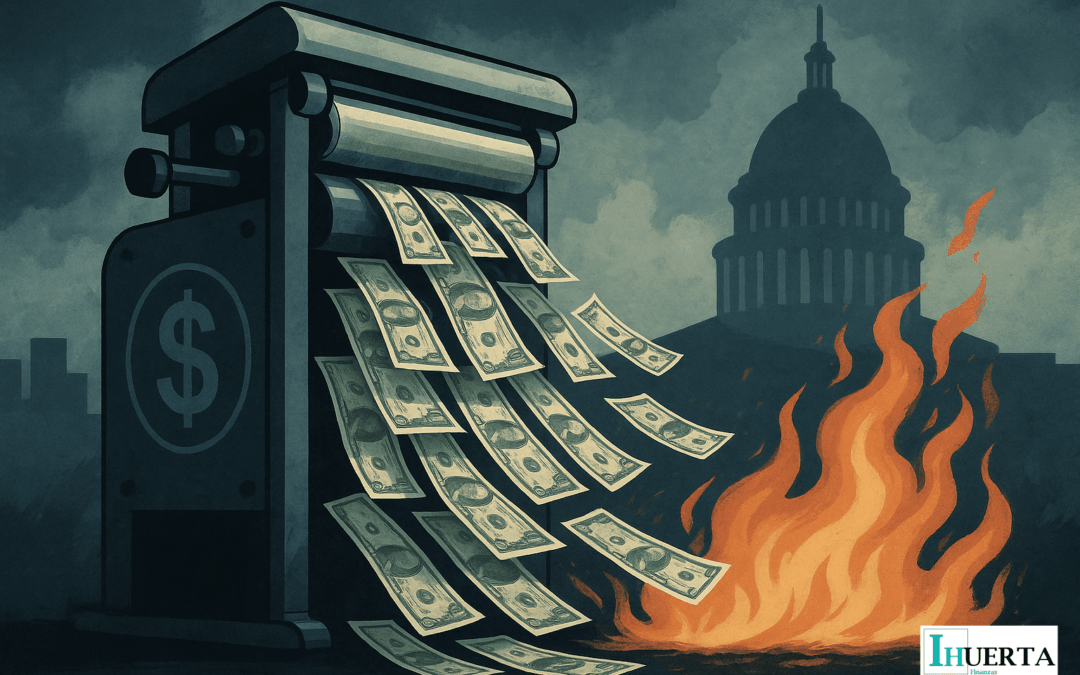
Y, por si fuera poco, existe siempre un comprador de última instancia: su banco central. Si nadie quiere esa deuda en el mercado, el banco central la adquiere creando dinero nuevo. No porque exista ahorro previo, sino porque puede emitir la moneda con la que paga. La familia no tiene máquina de imprimir. El Estado, sí.
Sabiendo todo esto, sorprende la cantidad de debates superficiales que vemos sobre déficit, deuda o responsabilidad fiscal. Que si este gobierno subió la deuda, que si el anterior menos, que si un país es serio y otro no. Toda esa discusión pierde de vista un hecho clave: todos gastan de más. Todos. No es una anomalía española, es el patrón de Occidente.
España lleva 15 de los últimos 16 años en déficit.
Estados Unidos, 23 años consecutivos gastando más de lo que ingresa.
Francia, una década completa en negativo.
Reino Unido, lo mismo.
Alemania, la “ex alumna modelo”, ha cruzado también la línea.
La OCDE lo resume de forma impecable: más del 90% de los países desarrollados presentan un déficit estructural crónico.
¿Por qué ocurre? Porque los incentivos importan. Gastar da votos. Ajustar los quita. Solo hay que ver cualquier debate electoral: no compiten por ver quién gestiona mejor, sino por quién promete más. Ser “gastoso” se presenta como ser “solidario”; reducir gasto se percibe como mezquino. Y esta visión cala porque la incultura financiera es enorme. No hay más que recordar aquella frase de Nadia Calviño: “el dinero público no es de nadie”. Como si fuera un recurso inagotable.
En democracia, nadie tiene incentivos para ajustar de verdad. Ajustar significa recortar gasto, reformar pensiones, revisar derechos adquiridos y enfrentar a colectivos capaces de tumbar gobiernos. En ese choque, la alternativa es demasiado tentadora: más deuda, más promesas, más gasto. Y, cuando eso no es suficiente, más inflación. El corto plazo siempre gana. Todos quieren reelegirse. Nadie quiere pasar a la historia como el que “quitó” algo.
El ejemplo de Japón desmonta cualquier idea de límite contable. Con una deuda del 260% del PIB, déficit durante más de treinta años, población envejecida y crecimiento anémico, no ha ocurrido ninguna crisis soberana. Ni pánico social, ni colapso político. ¿Por qué? Porque es un país disciplinado, con ahorradores dispuestos a prestar a tipos mínimos y un banco central que está dispuesto a comprarlo todo. Mientras la población confíe, el sistema aguanta.
Para un político occidental, “japoneizarse” es mucho más atractivo que enfrentarse a un ajuste que le haga perder unas elecciones.
¿Alguien cree realmente que un dirigente gestionará el dinero público como si fuera el suyo? ¿Que recortará gasto de forma eficiente? ¿Que hará reformas dolorosas en un entorno donde media sociedad ve el gasto como una obligación moral del Estado? No es realista. No está en el diseño del sistema.
Por eso la famosa pregunta “¿cuándo llegará el ajuste?” es, en realidad, la pregunta equivocada. Sería como esperar a que aparezca un político dispuesto a inmolarse y asumir el coste de todos los problemas acumulados. La cuestión relevante no es cuándo habrá ajuste, sino si lo habrá.
Mi opinión, basada en décadas viendo estos procesos, es sencilla: probablemente no. Al menos, no en el sentido clásico que enseñan los manuales. Nadie quiere ajustar porque ajustarse es perder elecciones. Y sin ajustes, el coste acaba llegando por la única vía que no genera protestas masivas: la inflación.
La inflación es el mecanismo silencioso que permite licuar la deuda sin declararlo. Reduce los salarios reales, erosiona el ahorro en efectivo, castiga a quien menos tiene y evita el coste político de un ajuste explícito. Funciona muy bien para el Estado, aunque sea a costa del ciudadano. Es gradual. Apenas se nota. Por eso siempre ha sido la herramienta favorita para ajustar sin admitirlo.
Pero tiene un efecto inevitable: amplía la brecha entre quienes tienen activos y quienes no.
Los que menos tienen son los que más pierden:
– No poseen activos que suban con la inflación.
– Mantienen gran parte de su riqueza en efectivo, que se devalúa.
– Sus salarios aumentan más tarde —y menos— que los precios.
– Gastan la mayor parte de su renta en bienes esenciales que suben por encima de la media.
– Y no pueden invertir porque viven al día.
La inflación es un impuesto encubierto y, además, regresivo que perjudica al más pobre.
Por eso lo que veremos no es un gran ajuste fiscal, sino algo más lento y persistente: inflación estructural, tipos reales negativos, más deuda, represión financiera y un crecimiento nominal que permite que las cuentas parezcan cuadrar sin haber cambiado nada de fondo. Tanta deuda no es sostenible en teoría, pero es viable en la práctica mientras la población siga confiando en el sistema y la moneda siga siendo aceptada.
A la inflación se suman otras consecuencias: pérdida de poder adquisitivo de la moneda, fuga de capitales, subidas de primas de riesgo y, finalmente, crisis de confianza institucional. Ese es el límite real. No es contable, es psicológico. No lo marca un ratio. Lo marca la paciencia del ciudadano y del inversor. Y para que esa confianza se rompa, la situación tiene que ser mucho peor. Normalmente hace falta tocar fondo, como ha ocurrido en Argentina, para que el sistema cambie.
Mientras tanto, lo más sensato es asumir que esta dinámica seguirá. No porque sea sostenible, sino porque es políticamente cómoda.
La metáfora de la rana sirve perfectamente: si la metes en agua hirviendo, salta. Si calientas el agua poco a poco, no reacciona. Así es nuestra economía: no explota, se cocina a fuego lento. Y mientras se cocina, nadie protesta, los gobiernos siguen gastando y las consecuencias recaen en las generaciones futuras.