
Cómo el petróleo, los tipos de interés y los mercados convierten un conflicto lejano en un problema para tu bolsillo.
La guerra de Irán se está convirtiendo en esa canción mala que se pone de moda y que no paran de poner en todos lados. No te gusta, la ponen demasiado, pero sin darte cuenta acabas tarareándola en la ducha. Así que, aunque no nos entusiasme, tenemos que hablar de ella.
No me quiero entretener en los detalles militares. Prefiero centrarme en las consecuencias del conflicto y en cómo puede afectar a tu bolsillo. Porque, al final, lo que realmente nos interesa es qué puede pasar con los precios, con los tipos de interés y con los mercados.
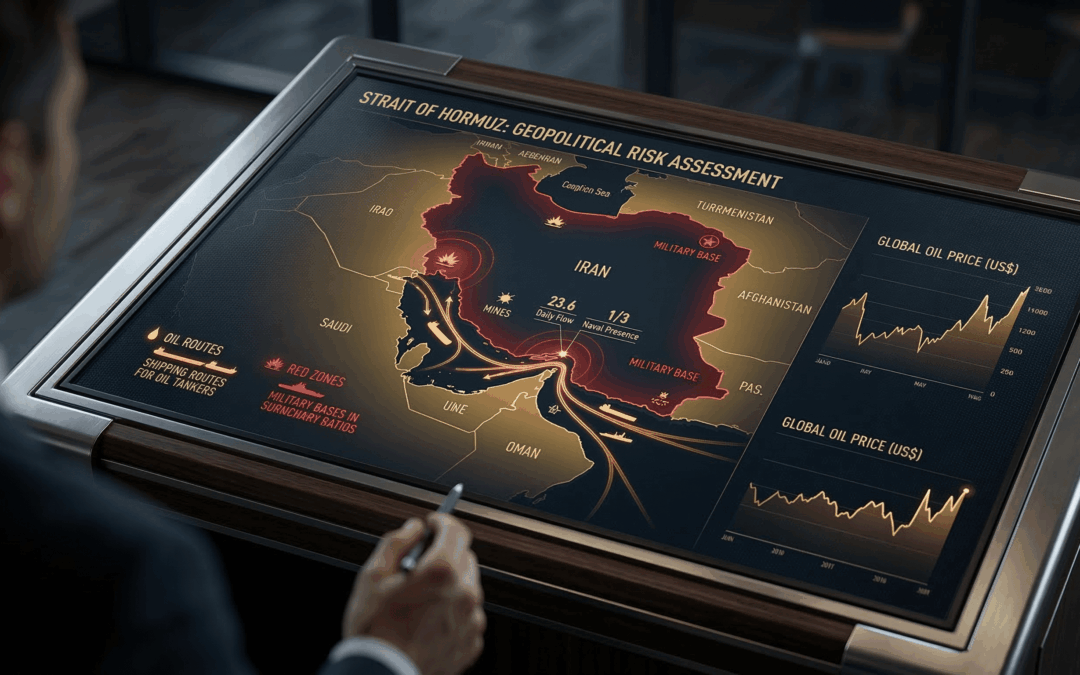
La situación, simplificando mucho, es la siguiente: en términos militares, Irán no tiene ninguna probabilidad de ganar la guerra. Pero tiene una carta que pesa más que muchos misiles: puede fastidiar seriamente la economía mundial. Y lo puede hacer a través de un punto muy concreto del mapa: el Estrecho de Ormuz.
Este estrecho es algo así como la válvula de paso del petróleo mundial. Por ese estrecho pasa aproximadamente una quinta parte del petróleo que consume el planeta.
Irán, gracias a su posición geográfica y a su capacidad para amenazar esa zona con minas navales y misiles costeros, puede convertir ese estrecho en un problema muy serio para el comercio mundial. No necesita hundir cien barcos. Basta con generar suficiente riesgo como para que las aseguradoras, los armadores y los mercados empiecen a ponerse nerviosos.
Y cuando el mercado se pone nervioso con el petróleo… el petróleo sube de precio.
Aquí es donde empieza la parte que realmente afecta a nuestra vida cotidiana porque el petróleo no es solo gasolina. El petróleo es transporte, es logística, es agricultura, es industria, es plástico, es fertilizantes… En otras palabras, el petróleo está metido en casi todo lo que compramos.
Cuando sube el petróleo, suben los costes de transporte. Y cuando suben los costes de transporte, las empresas trasladan ese coste a los precios finales para poder seguir ganando dinero, que es la razón de ser de cualquier empresa. Así es como la guerra en un lugar remoto termina afectando al precio del yogur en el supermercado.
Por eso a Trump no le interesa que esto se alargue demasiado. Cada día que pasa sin que se normalice la situación en ese estrecho aumenta la posibilidad de recesión provocada por el aumento de costes. Y eso tiene para él un coste político evidente.
Irán, sin embargo, tiene el incentivo contrario. Si el conflicto se alarga, aumenta la presión sobre Estados Unidos y puede intentar forzar una salida negociada que no implique la rendición incondicional que pretende Trump.
La guerra, además, es muy cara. Se estima que le cuesta a Estados Unidos unos 900 millones de dólares al día. Por poner un ejemplo: una hora de vuelo de un F-35 ronda los 35.000 dólares y la de un bombardero B-2 puede superar los 150.000 dólares.
Y por si fuera poco, las guerras son impopulares. Solo el 27 % de los estadounidenses apoya los ataques, y eso Irán lo sabe. Cuanto más dure el conflicto, mayor será el desgaste político para Estados Unidos, que además tiene unas elecciones a la vuelta de la esquina.
Estados Unidos quiere terminar el conflicto rápido. El problema es que los ataques aéreos realizados hasta ahora no están consiguiendo la rendición de Irán. Y eso deja a Washington ante dos opciones que no son especialmente atractivas.
La primera sería una escalada mayor, incluso una invasión terrestre. Pero Irán no es un país sencillo desde el punto de vista geográfico. Su orografía es complicada y una operación militar de ese tipo tendría un coste enorme, tanto militar como político.
La segunda opción sería retirarse sin haber conseguido el objetivo. Y eso podría interpretarse como una derrota política, algo que en la memoria americana recuerda demasiado a Vietnam o a Afganistán.
En otras palabras: ninguna opción es cómoda para EEUU
Mientras tanto,la arena del reloj sigue cayendo… y los mercados empiezan a ponerse nerviosos.
Hablemos de eso.
Los mercados hacen lo que siempre hacen: intentar anticipar el futuro. Y aquí tenemos dos escenarios.
Si el conflicto termina relativamente pronto, es muy probable que veamos una recuperación rápida en algunos activos de riesgo que han sufrido durante estas semanas. Muchas de las caídas recientes responden simplemente al aumento del miedo a una recesión, que quizá nunca llegue a producirse si todo se soluciona pronto.
Pero si el conflicto se alarga y el petróleo sigue subiendo, entonces la corrección será más profunda. Un petróleo caro significa inflación, ralentización del crecimiento mundial y menores beneficios empresariales.
Hasta antes de la guerra, nos encontrábamos en un entorno de normalización de tipos. La inflación parecía controlada y la economía daba señales de enfriamiento moderado.
Sin embargo, con el petróleo subiendo, se empieza a hablar otra vez de subidas de tipos para controlar la inflación. El mercado descuenta dos este año. Y sinceramente, en mi opinión, eso sería un error.
Para entender por qué, es necesario explicar que hay que distinguir entre dos tipos de inflación:
La primera es la inflación de demanda. Ocurre cuando la economía está demasiado caliente. Cuando todo el mundo consume mucho, hay demasiado dinero circulando y la demanda de bienes y servicios se dispara. En ese caso, subir los tipos de interés puede ayudar a enfriar la economía.
Una forma sencilla de entenderlo es pensar en un bar lleno hasta la bandera. Hay tanta gente pidiendo bebidas que la barra está desbordada. Si el dueño del bar sube el precio de las copas, parte de los clientes pedirá menos o directamente se irá a casa. El bar se descongestiona y la presión sobre la barra desaparece. Eso sería el equivalente a una inflación de demanda.
Pero lo que estamos viendo ahora es una situación distinta.
El bar no está lleno. El problema no es que haya demasiados clientes, el problema es que han llegado pocas cajas de cerveza. El proveedor tuvo un problema o el camión no llegó a tiempo. La cerveza empieza a subir de precio, pero no porque haya más gente bebiendo, sino porque hay menos bebida disponible.
Si en ese momento decides subir todavía más el precio de la bebida para “solucionar” el problema, lo único que consigues es que los clientes se marchen. Pero no has solucionado la escasez de cerveza.
Has vaciado el bar.
Y eso, trasladado a la economía, se llama recesión.
Por eso subir los tipos en un contexto como el actual puede ser contraproducente. El problema no es que haya demasiada demanda. El problema es que se está encareciendo la oferta porque el petróleo sube y el transporte se complica.
Subir los tipos para frenar una inflación de oferta es como intentar arreglar que falte cerveza en el bar… echando a los clientes.
La cerveza sigue faltando. Pero ahora además no hay negocio.
Si suben los tipos de interés, las empresas se financian peor, los créditos se encarecen, las inversiones se frenan y el crecimiento económico se desacelera. Es decir, podríamos terminar con lo peor de los dos mundos: precios altos y economía débil.
Si suben tipos porque sube el petróleo, cuando todo se solucione y este baje, tendrán que volverlos a bajar. No sería la primera vez, esto ya ha pasado otras veces.
Podemos recordar cómo el Banco Central Europeo ya cometió ese error en 2008 y en 2011. En ambos casos subió los tipos de interés porque la inflación estaba aumentando impulsada en gran parte por el precio del petróleo. Poco después tuvo que dar marcha atrás y volver a bajarlos cuando la economía empezó a deteriorarse. Lo puedes observar en el siguiente gráfico:

La historia económica tiene una costumbre curiosa: repite sus errores con bastante frecuencia.
Entonces cabe preguntarse: si el problema es el petróleo caro y la solución no es subir tipos ¿qué se podría hacer?
Desde el punto de vista económico, una opción bastante evidente sería reducir la carga fiscal sobre la energía. Mucha gente no lo sabe, pero aproximadamente el 40 % del precio de la gasolina son impuestos entre IVA y tasas sobre hidrocarburos.
Reducir temporalmente esos impuestos ayudaría a compensar el impacto del petróleo caro sobre consumidores y empresas.
Pero claro, ahí aparece un pequeño inconveniente.
Cuando sube el precio del petróleo, los Estados se frotan las manos porque recaudan más vía impuestos, así que prefieren no bajarlos. Prefieren recaudar más para seguir gastando en lo que les da rédito político. Más ingresos significan más margen para gastar, para repartir ayudas, para anunciar subsidios o para financiar programas populares que les hacen ganar elecciones. Así que, aunque probablemente ya lo sepas, conviene recordar que muchas ayudas públicas se dan, en gran parte, con dinero que quitan previamente al que ayudan.
Volviendo a los mercados, que me despisto.
A los mercados no les gusta la energía cara durante demasiado tiempo. Por eso Trump intentará terminar este conflicto cuanto antes. Cuanto antes se resuelva, menor será el riesgo de subida de tipos y de entrar en recesión.
Nadie sabe cuánto puede durar este lío. Pero deshacerse ahora de posiciones que han caído durante estas semanas por un conflicto que podría resolverse en cualquier momento no parece la decisión más sensata. Cuando el conflicto termine —y todos terminan antes o después— veremos rebotes en esos activos.
Y si la situación se complica y los mercados caen más aún, tardaremos más tiempo en recuperar los niveles anteriores, pero que nadie dude que este, como otros tantos conflictos, se acabará solucionando tarde o temprano y los mercados volverán a hacer máximos. Es por eso que si se producen más caídas sería, en mi opinión, más oportunidad de compra que de venta.