

La curva de tipos, los intereses y lo que el mercado empieza a descontar
Llevamos varios artículos hablando de la deuda de Estados Unidos. Hemos hablado de cómo los países compradores habituales están reduciendo su exposición y de cómo Estados Unidos está buscando alternativas para poder seguir colocando sus bonos.
Hoy quiero detenerme en cómo queda el panorama y, sobre todo, en qué implicaciones tiene todo esto para nuestro bolsillo.
Por si no has leído los artículos anteriores, te hago un breve resumen.
Durante años, China, Japón, Europa, fondos soberanos… el mundo en general reciclaba sus excedentes comprando bonos del Tesoro americano como quien mete el dinero en la caja fuerte más fiable del sistema. Pocas cosas parecían más seguras que la deuda estadounidense y, además, pagaba intereses.
Eso es lo que está cambiando.
China lleva tiempo reduciendo su exposición a la deuda americana por estrategia: menos voluntad de financiar a su rival, más control sobre sus reservas y menor dependencia del dólar.
Japón, el mayor tenedor extranjero, empieza a encontrarse con otro límite. Cuando los tipos suben en casa y el Banco de Japón normaliza su política, cada yen invertido fuera es un yen que no puede usar dentro.
Y Europa —y el mundo en general, diría— especialmente tras la guerra de Ucrania y el uso del sistema financiero como herramienta política, mira con recelo una dependencia excesiva de activos que pueden congelarse por decisión administrativa.
Menos compradores para la deuda americana, por tanto.
Estados Unidos tiene que seguir emitiendo deuda porque necesita financiar su gasto, así que ha empezado a buscar alternativas. En este sentido, hemos hablado de cambios regulatorios como la flexibilización de ciertas normas de capital y apalancamiento (como la SLR), que facilitan que los bancos puedan tener más deuda pública en balance, y también del papel de las stablecoins, donde cada token suele estar respaldado por deuda a corto plazo del Tesoro.
De todo esto ya hemos hablado, y ahora cabría preguntarse:
¿hasta qué punto es grave la situación?
Estados Unidos paga hoy unos 3.500 millones de dólares al día solo en intereses. Cada día. Da igual que sea lunes o domingo. No para invertir, no para crecer, no para mejorar servicios: solo para mantener viva la deuda.
Visto así, se entiende mejor la presión política sobre la Reserva Federal. Cuando Trump insiste en que los tipos deben bajar, no es por capricho está haciendo cuentas. Cualquiera con hipoteca lo sabe: Cuanto más altos son los tipos, más cara le sale la deuda. Y cuando los intereses empiezan a comerse una parte relevante de los ingresos del gobierno, el margen de maniobra se reduce muy rápido.
Para hacernos una idea, en torno a uno de cada cinco dólares que recauda el gobierno estadounidense se destina únicamente a pagar intereses de la deuda.
Déjame hablarte un momento de la curva de tipos.
La curva de tipos muestra cuánto interés se paga en función del plazo. En una economía sana, la curva suele ser ascendente: cuanto más tiempo prestas el dinero, más interés exiges, porque asumir un plazo largo implica más incertidumbre. Ese tiempo se remunera.
Hoy la curva de Estados Unidos es ascendente, pero se sigue empinando porque cada vez la incertidumbre futura es mayor debido al endeudamiento creciente. Para compensarlo piden cada vez más interés: “o me pagas más o no te presto que estás muy endeudado”
Eso es una curva empinada por riesgo: riesgo fiscal, exceso de oferta de deuda y pérdida de compradores estructurales.
Eso es lo que el mercado está diciendo hoy. Y cuando el mercado empieza a exigir prima por duración —por plazo— pasan cosas importantes:
La primera es que el bono largo deja de ser un refugio automático. Empieza a comportarse como un activo con riesgo propio. Lo que durante años funcionó casi como una ley física —bolsa cae, bonos largos suben— deja de cumplirse siempre.
Este es el verdadero cambio de régimen respecto al periodo 2009–2021. Y por eso la combinación clásica en las carteras de renta fija y renta variable ya no funciona tan bien como antes. La correlación ha aumentado y, en determinados episodios, cuando cae la bolsa, la renta fija también lo hace.
Te lo explico un poco más claro: Durante muchos años invertir fue relativamente sencillo. Bastaba con combinar bolsa y bonos y dejar pasar el tiempo. Si la bolsa caía el dinero se iba a la renta fija para refugiarse, así que te bajaba una parte de la cartera, pero te subía la otra. Ahora como los bonos ya no se perciben como un refugio puede caer a la vez que la bolsa. Bueno, no es que pueda es que lo hace, ya lo hemos visto varias veces.
La segunda consecuencia es que, como la curva es ascendente —es decir, los tipos son más bajos en el corto plazo que en el largo— el gobierno hace lo mismo que haría cualquier familia o empresa en apuros: se financia donde le sale más barato, aunque no sea lo más estable.
En lugar de endeudarse a largo plazo pagando tipos elevados durante muchos años, se endeuda a corto plazo, en letras que vencen en pocos meses, y va renovando esa deuda una y otra vez. Es una forma de ganar tiempo.
Esto introduce fragilidad, porque cada vencimiento obliga a volver al mercado a pedir dinero prestado. Pero se acepta ese riesgo porque la alternativa —pagar tipos mucho más altos a largo plazo— sería aún más costosa hoy. En el fondo, se confía en que el tiempo juegue a favor: que los tipos bajen o que aparezcan nuevos compradores.
Por eso una parte muy significativa de la nueva deuda se está emitiendo a corto plazo. Es la patada hacia delante de toda la vida. No resuelve el problema estructural de endeudamiento; simplemente lo aplaza.
Llegamos entonces a la paradoja central.
Si Estados Unidos quiere colocar deuda a largo plazo, tiene que ofrecer un interés atractivo. Pero cuanto más alto es ese interés, mayor es el coste de los intereses… y más deuda necesita emitir para poder pagarlos. Si, en cambio, los tipos bajan, el alivio en el coste financiero es inmediato, pero la deuda se vuelve menos atractiva para los compradores. Difícil situación.
Eso en cuanto al gobierno, ahora hablemos del inversor. El inversor también prefiere el corto plazo. Ganaría más en el largo, pero no se fía, prefiere liquidez y algo de rentabilidad. Es un “confío en EEUU, pero a unos meses, a 30 años préstele el dinero tú mejor”. No está claro cómo va a financiar EEUU tanto endeudamiento en plazos largos.
Así que gobiernos e inversores contentos en el corto plazo.
Pero el problema aparece si ese equilibrio se rompe. Si los tipos bajan demasiado, las letras dejan de ser atractivas incluso como aparcamiento temporal. Parte de esa demanda desaparece, y el Tesoro pierde una de sus principales fuentes de financiación justo cuando más depende de ella.
Por eso decimos que el mercado no está resolviendo el problema de la deuda estadounidense. Está ganando tiempo. Estado e inversores están en el corto plazo por motivos distintos, pero por la misma razón de fondo: falta de confianza en el largo plazo. Y eso solo funciona mientras nadie se levante de la mesa.
Cuando ocurre algo así, el mercado suele buscar una salida alternativa. Si no confía en el bono a largo plazo, si el corto plazo es solo un aparcamiento temporal y si la liquidez no es una convicción, el dinero acaba buscando activos que no dependan de promesas futuras. Y aquí es donde encaja el comportamiento del oro en los últimos meses.
El oro no es deuda de nadie, no vence, no hay que refinanciarlo y no depende de que alguien pueda —o quiera— pagar dentro de treinta años.
No es miedo inmediato ni expectativa de colapso. Es algo más silencioso: la necesidad de tener una parte del patrimonio fuera del circuito de deuda, tipos y refinanciaciones constantes.
¿Qué conclusiones te puedes llevar a casa de todo esto?
La primera es que el bono largo ya no puede tratarse como un colchón seguro. Puede seguir teniendo su papel, pero hay que aceptar más volatilidad y menos protección en episodios de tensión fiscal o inflacionaria. Basta con mirar el comportamiento reciente de los bonos de largo plazo: no han cumplido su función defensiva tradicional. Imagen adjunta.
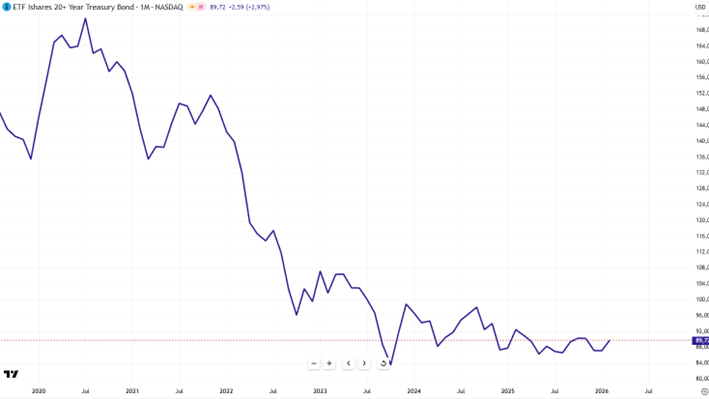
Durante años se asumía que el bono largo era estabilidad. Hoy hay que asumir que también tiene riesgo. Y eso cambia cómo se construyen las carteras.
La segunda es que la liquidez recupera valor estratégico. En un entorno donde el precio del dinero ya no es cero, se prefiere menos rentabilidad, pero a corto plazo. Además, el tramo largo de la curva tiene mucho más riesgo de duración. Te explico esto en un segundo: Un pequeño movimiento de tipos afecta mucho más al precio de un bono a 30 años que al de uno a 2. La pregunta es evidente: ¿para qué asumir más riesgo por un poco más de interés?
La tercera es que la renta variable no tiene por qué verse afectada directamente por un problema de deuda pública. Un país puede tener un lío presupuestario y, aun así, sus empresas seguir funcionando de maravilla. Estados Unidos sigue teniendo compañías globales, con capacidad de fijación de precios y crecimiento nominal.
Donde sí puede notarse el impacto es en las políticas que se adopten para gestionar ese endeudamiento. Reducción de liquidez en el sistema, retirada de estímulos, menor gasto público o condiciones financieras más exigentes pueden afectar al comportamiento de los mercados, no por la deuda en sí, sino por cómo se intenta corregir.
En ese entorno, ya no todo sube a la vez y la selección de valores vuelve a importar. Con tipos altos a largo plazo y menos liquidez, las más perjudicadas suelen ser las empresas de crecimiento, porque sus beneficios futuros y lejanos en el tiempo se descuentan a tipos más elevados, lo que significa un menor valor presente. Dicho de manera más clara. Se valora más empresas con beneficio hoy y caja neta hoy que proyectos con un beneficio futuro lejano.
Podemos concluir después de todo lo hablado que tanto en Renta fija como en Renta variable hay que tener más cuidado en la selección de lo que podíamos tener en años anteriores.